
Metody weryfikacji budowy przez instytucje kredytujące
Finansowanie celowe niesie za sobą określone wymogi kontrolne. Bank ma prawo sprawdzać, czy wydatkowałeś środki zgodnie z deklaracją złożoną we wniosku. Jeszcze niedawno podstawą rozliczenia były faktury dokumentujące każdy zakup materiałów i każdą usługę – proces żmudny zarówno dla ciebie, jak i dla kredytodawcy.
Część banków nadal wymaga przedstawienia faktur pokrywających od 60% do 80% wydatków. Jednak coraz więcej instytucji odchodzi od tego modelu na rzecz inspekcji terenowej, która – choć wiąże się z dodatkowymi kosztami – okazuje się prostszym rozwiązaniem dla obu stron. Sam mechanizm wypłaty w transzach i rozliczania postępu prac to jedna z rzeczy, które odróżniają kredyt na budowę domu od standardowej hipoteki.
Czym jest inspekcja terenowa i ile płaci się za wizytę specjalisty
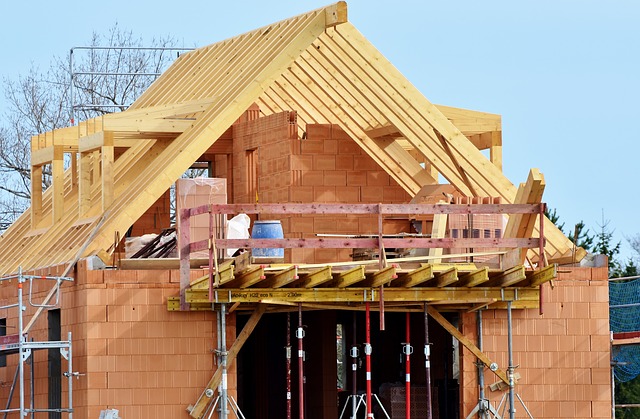
Współczesne rozliczanie transzy opiera się na czterech filarach: szczegółowym kosztorysie robót, bieżąco prowadzonym dzienniku budowy, dokumentacji fotograficznej postępu prac oraz wizytach inspektora budowlanego – specjalisty, który ocenia, czy rzeczywisty stan nieruchomości odpowiada zadeklarowanemu etapowi.
Koszt takiej wizyty różni się w zależności od banku i waha się między 150 zł a 500 zł za każdą inspekcję. Niektóre instytucje oferują pierwszą kontrolę bez opłat, inne w ogóle z niej rezygnują – warto to sprawdzić jeszcze przed podpisaniem umowy kredytowej. Inspekcje odbywają się zazwyczaj przed uruchomieniem kolejnej transzy środków, potwierdzając zgodność realizacji z harmonogramem. Wysokość tych opłat to jeden z elementów, które warto porównać, zastanawiając się, czy kredyt hipoteczny na budowę domu będzie dobrym wyborem.
Jakie dokumenty przygotować przed rozliczeniem transzy
Do rozliczenia każdej wypłaty potrzebujesz dwóch podstawowych dokumentów: kosztorysu oraz dziennika budowy. To na ich podstawie bank lub inspektor ocenia, czy postęp prac uzasadnia przekazanie kolejnej puli pieniędzy.
Kosztorys musi zawierać aktualne – nie szacunkowe, lecz realne – kwoty przypisane do poszczególnych etapów robót. Najlepiej przygotować go samodzielnie na bazie projektu architektoniczno-budowlanego, choć możesz też zlecić jego sporządzenie fachowcowi (wtedy kalkuluj dodatkowy wydatek rzędu kilkuset złotych).
Dziennik budowy to urzędowy dokument, w którym odnotowujesz każdą zmianę na placu – od rozpoczęcia fundamentów po odbiór instalacji elektrycznej. Prowadź go starannie i na bieżąco: inspektor może zażądać wglądu w dowolnym momencie, a chaotyczne zapisy mogą opóźnić wypłatę transzy lub wzbudzić wątpliwości banku co do prawidłowości realizacji inwestycji.


komentowanie wyłączone